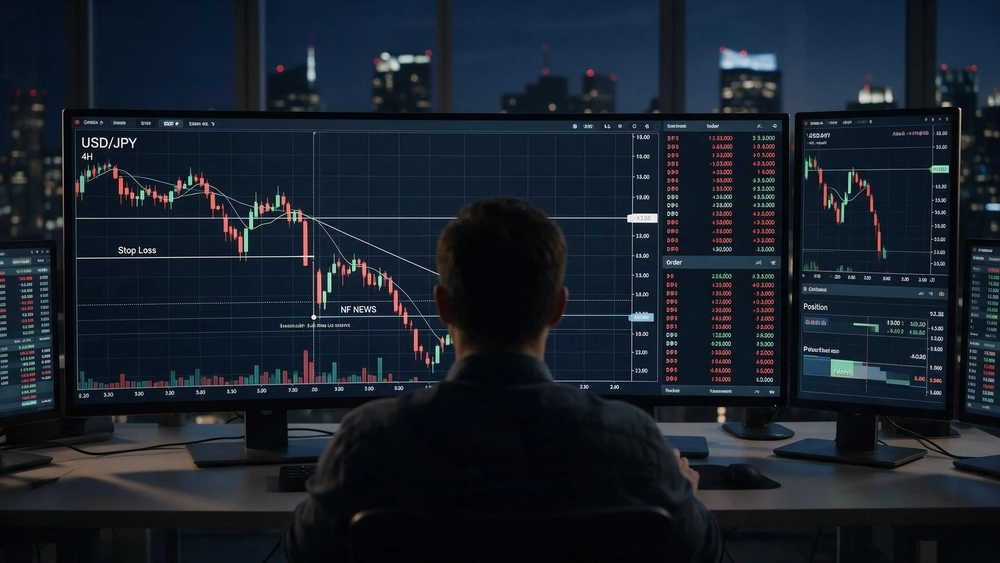
二○二六年八月七日,美國勞工部公布的七月份非農就業數據,給了整個外匯市場一記意料之外的重擊:非農就業職位意外減少 2.3 萬個,市場原本預期會增加 8 萬個。兩者一來一回,差了超過十萬個職位,把聯儲局的升息預期瞬間打散,美元全面走弱。我在 AI Trading Academy 帶學員這幾年,最常被問到的問題之一,就是在這種數據夜,AI炒外匯 系統到底會發生甚麼事。很多學員以為,機器反應快、沒有情緒,遇到突發數據應該比人類更早脫身;實情恰恰相反,數據夜考驗的從來不是那一毫秒的反應,而是你在數據公布之前,有沒有把風控的功課先做完。
那個負增長的數據夜:七月非農到底發生了甚麼
先把事件本身講清楚,因為理解了數據的份量,才知道 AI 系統在那一刻面對的是甚麼。美國勞工部在八月七日公布,七月非農就業職位意外減少 2.3 萬個,與市場預期的增加 8 萬個南轅北轍;失業率降到 4.1%,表面上看是改善,但勞動參與率下滑到 61.4%,創近五年半低點。細分來看,私人部門只增加 3 萬個職位,遠低於預期的 7.8 萬個,政府部門則減少 5.3 萬個,是拖累整體數據的主因。平均時薪按月只升 0.1%,同樣低於預期的 0.3%。
更值得注意的是修正。六月份的增幅由原先公布的 5.7 萬個,一口氣下修到 2 萬個。也就是說,市場在八月七日這一天,同時收到兩個壞消息:當月數據負增長,加上前月數據大幅下修。這對一個依賴「趨勢延續」邏輯來運作的 AI 外匯系統而言,衝擊是雙重的。
市場的反應立竿見影。美元指數當日下跌 0.44% 至約 99.50,連續第二週走軟;美元兌日圓一度急挫至 156.68,其後回穩報 157.16。兩年期美債殖利率大跌 4.2 個基點。芝商所的 FedWatch 工具顯示,市場預期聯儲局九月維持利率不變的機率,從前一日的 45% 升至 56%。Macquarie Group 全球外匯及利率策略師 Thierry Wizman 的說法很直白:沒有多少人真的預期非農會出現負數,也沒有人預期六月數據會被大幅下修。正因為「預期之外」,數據夜才會成為 AI 系統的壓力測試場。
數據夜的市場,和平常究竟差在哪裏
學員常問我:外匯市場本來就波動大,多一個數據公布,有甚麼特別?差別不在波動本身,而在市場結構。平常交易日裏,AI 系統賴以運作的三樣東西——報價連續性、成交速度、點差穩定——在數據公布的幾分鐘內會同時失靈。這才是數據夜真正的殺傷力。
點差擴大與流動性抽乾
數據公布前後,造市商為了保護自己,會瞬間把買賣價差拉開。平常不到 0.3 點的點差,在數據夜可以擴大到 3 點、5 點,甚至更寬。同時,掛在盤面上的流動性單大量撤回,市場深度像退潮一樣消失。AI 系統若在這一刻照常下單,成交價與它「看到」的報價可以差得很遠。這不是系統的 bug,是市場結構在極端時刻的真實面貌。
跳空與止蝕滑點
第二個錯位在止蝕單的執行。止蝕指令保證會執行,但從不保證成交價位。當價格以跳空方式穿過你的止蝕位,或流動性不足令排隊的止蝕單找不到對手盤,實際成交價可以遠離預設價。我在課堂上放過一個對照:同一套系統,平常交易日的平均滑點,與數據夜的平均滑點,後者可以是前者的十幾倍。很多學員的止蝕明明設了,虧損卻超出預算,根子就在這裏。
前置風控之一:事件前先降槓桿
數據夜風控的第一條原則,是這些動作必須在數據公布之前完成。等到行情啟動,你做的每一個動作都是倉促反應,而倉促反應本身就是風險。AI炒外匯 系統再聰明,也無法在流動性消失的一刻替你挽回甚麼。
先看槓桿。外匯是保證金交易,IFEC 投委會關於槓桿外匯的基本認識 說明,槓桿可以把名義倉位放大到本金的很多倍,輕微的匯率變動經槓桿放大後,虧損會同步放大。數據夜正是「輕微變動」最容易失控的時刻。我的做法是,在數據公布前,把單筆風險上限從平時的帳戶 1%,壓到 0.2%,對應地把倉位縮減到平時的五分之一。方向看錯的事實不會因此改變,但單日重創會變成可承受的擦傷。
前置風控之二:放寬止蝕,而不是收緊
多數學員的直覺是,數據夜波動大,應該把止蝕收緊,才能少虧一點。這個直覺在數據夜是錯的。我見過不少學員把止蝕收得太緊,結果被點差擴大和假突破反覆掃出場,一晚上沒有一筆單能活過開場幾分鐘。
為甚麼數據夜反而要放寬止蝕
收緊止蝕的前提,是止蝕價會以你設定的價格成交。數據夜這個前提不成立:點差拉開、跳空頻繁,太貼近的止蝕位會被正常噪音掃掉,而真正成交出來的價格,又會因為滑點遠離你的預設價。正確的做法是放寬止蝕距離,並為滑點預留緩衝。關於止蝕定單怎麼設才不會被正常波動誤掃,IG 交易學院對止蝕定單的說明 有完整的解釋,核心概念相通:止蝕的距離要符合行情的波動節奏,而不是按照你願意虧多少的心情來定。
放寬止蝕不是放任風險,而是把止蝕放在一個能被真實成交的位置,再用更小的倉位來控制總虧損金額。這兩個動作必須同時做,缺一不可。AI炒外匯 系統的風控參數,就應該按這個邏輯在數據夜前預先調整。
前置風控之三:暫停高頻,只留中長線
第三個動作最反直覺:數據夜當天,把高頻短線交易暫停,只保留中長線持倉。原因很簡單,高頻策略賺的是微小價差,靠次數堆積利潤,而數據夜的點差擴大,會把每筆交易的微利空間完全吞掉。你交易得愈頻繁,付給市場的滑點成本就愈多。
我在教學中看過不止一位學員,數據夜當天系統自動執行了十幾筆來回單,每一筆都符合規則,合計卻把當月利潤一次清空。高頻系統在數據夜的死法,不是一筆重創,而是幾百筆小滑點的慢性失血。AI炒外匯 系統的頻率參數,在數據夜前應該主動調低:降低單日交易次數上限、提高進場門檻,讓系統降速而不是停機。突然停機本身也是一種情緒決策,恢復運行的時機同樣難拿捏。
實戰算例:一筆單在數據夜走了多遠
現在把帳算給你看。這組數字是教學情境,但每一個參數都對齊八月七日那晚的真實行情結構。假設你的帳戶淨值 5,000 美元,AI炒外匯 系統在數據公布前,於 158.00 做多美元兌日圓 0.1 手,止蝕設在 157.60,距離 40 點。
先算點值。0.1 手美元兌日圓的名義價值是 10,000 美元,一點是 0.01,所以每點價值 10,000 乘以 0.01 等於 100 日圓,按 158 換算約 0.63 美元。名義止蝕預算:40 點乘以 100 日圓,即 4,000 日圓,約 25 美元,佔帳戶約 0.5%。這就是系統在平常交易日告訴你的「最大虧損」。
然後非農數據公布了。美元兌日圓急挫,價格穿過 157.60 時,市場正處於點差最大、流動性最差的階段,你的止蝕單掛進去,成交出來的價格是 156.90。實際成交距離進場價 1.10,即 110 點。實際虧損:110 點乘以 100 日圓,即 11,000 日圓,約 70 美元,佔帳戶約 1.4%。
把兩組數字並排放:預算 25 美元,現實 70 美元,差了近三倍。止蝕指令完美執行了,系統零失誤,虧損卻超出預算——這就是數據夜的數學。若你在數據公布前把倉位降到 0.02 手,同樣被擊穿、同樣成交在 156.90,實際虧損按倉位比例縮小五分之一,約 14 美元,佔帳戶 0.28%。方向看錯沒變,但重創變成了可承受的擦傷。
順帶一提,滑點的大小除了受行情影響,也取決於你用的模型與下單通道,這部分的完整拆解可參考模型與下單通道的三層選型。
數據夜風險預算表:我在課堂上給學員的框架
算例的教訓濃縮成一句話:數據夜的風險控制,必須在數據公布前完成。我在課堂上把這套方法命名為「數據夜風險預算表」,核心是三層前置動作:降槓桿、放寬止蝕、暫停高頻。把它攤開來看,就是下面這張表。
| 風控項目 | 平常交易日 | 數據夜前置調整 | 目的 |
|---|---|---|---|
| 槓桿與倉位 | 單筆風險帳戶 1% | 降至 0.2%,倉位縮至五分之一 | 限縮單筆重創 |
| 止蝕距離 | 依技術位 30 至 50 點 | 放寬至 1.5 至 2 倍並預留滑點緩衝 | 避免被點差假掃 |
| 交易頻率 | 高頻照常跑 | 暫停高頻,僅留中長線 | 避開點差失控時段 |
事前識別數據窗口
第一道功課是知道窗口何時打開。數據窗口不神秘:每月第一個周五的美國非農、每個月中的通脹數據、主要央行的議息週,都是固定線索。我的習慣是每週末花十分鐘,把未來一週的財經日曆標紅,只要出現兩個以上重磅數據,該週的 AI 系統就自動進入降倉狀態。八月七日那晚之所以有殺傷力,正是因為負增長疊加前月下修,兩記重拳同時到來。
事中讓系統降速
窗口期內,我反對一刀切關掉系統。更穩妥的做法是調參數:降低單日交易次數上限、把點差過濾閘門放寬、把新單倉位上限減半。這樣系統仍在運作,但自動避開最差的時段。根據 CFTC 關於降低外匯交易風險的提示,投資者對自己帳戶發生的一切負最終責任,任何宣稱能在數據行情下依然必勝的系統,都應該直接打上問號。
事後覆盤記錄
數據夜結束後的七十二小時是黃金覆盤期。我要求學員做三件事:導出全部成交明細,統計每筆的實際滑點;對比止蝕預設價與成交價的落差分佈;把這組數字寫進系統日誌,作為下一次數據窗口的參數依據。累積兩三輪數據窗口的數據後,你會擁有一套專屬的滑點分佈模型,這是任何回測軟件都給不了的資產。若你對央行干預日與數據夜這類政策主導行情還想更深入,可參考央行干預日的風控應對。
非農之後:市場教會我們的事
最後回到八月七日那晚之後的市場,因為它驗證了整套風險框架的前提。美元指數連續第二週走軟,美元兌日圓從七月觸及的 163.99 四十年高位,明顯回落到 157 附近。市場的定價邏輯正在重新調整:當就業數據顯示經濟疲弱,聯儲局的升息時點就會往後推,Thierry Wizman 觀察到,市場已把升息時點從九月延後到十月或十二月。
這意味着,數據主導的窗口不會只開一次。非農、通脹、央行議息,在未來數月會反覆製造同類事件。對 AI炒外匯 的使用者來說,與其期待系統預測數據,不如承認預測不可能,然後把數據夜風險預算表變成習慣。政策與數據不是異常值,是這個市場的常態背景。如果你連自己的策略屬於哪一派都還沒想清,先看不同策略流派怎麼選,把頻率定下來,再回頭套這套風控框架,會清楚很多。
行動清單三件事。打開你的財經日曆,把未來四星期的非農、通脹與議息全部標紅,凡是出現兩個以上重磅事件的週次,提前降倉。導出你系統過去三個月的成交明細,統計一次實際滑點分佈,看看你的執行成本真相。在系統裏寫下一條鐵律:數據窗口期間,單筆風險上限降為平時五分之一。這三步不需要任何程式能力,需要的只是把「先減少暴露」寫進紀律。
常見問題
問:數據夜當天,我該不該直接把 AI 系統停掉?
答:更好的做法是提前降倉,而不是當天手忙腳亂按停。數據公布前把倉位降到平時五分之一、放寬止蝕、暫停高頻,系統保持運作但自動避開最差時段。突然停機本身就是情緒決策,恢復運行的時機同樣難拿捏。
問:止蝕被跳空擊穿,多出來的虧損平台會賠嗎?
答:不會。止蝕指令保證執行,不保證成交價位。行情跳空或流動性不足時,實際成交價與預設止蝕價可以差很遠,這部分落差由帳戶自行承擔。算例裏 40 點止蝕變 110 點成交,就是這個機制的真實後果。
問:數據夜的風控,為甚麼一定要提前做?
答:因為數據公布後的幾分鐘內,點差擴大、流動性抽離,你做的每一個動作都是倉促反應,倉促反應本身就是風險。真正有效的風控,是降槓桿、放寬止蝕、暫停高頻這三件事,全部在數據公布之前就位。
問:非農數據出現負值,是不是代表美元從此轉弱?
答:不能這樣推論。八月七日那晚美元走弱,反映的是市場對聯儲局升息預期的降溫,而不是單一數據決定了長期趨勢。就業數據每個月都會修正,把單次數據的結果當成長期結論,是最常見的誤讀。
問:高頻策略在數據夜一定不能跑嗎?
答:不建議。高頻策略賺的是微小價差,靠次數堆積利潤,而數據夜的點差擴大會把每筆微利空間吞掉,交易愈頻繁,滑點成本愈多。數據夜把頻率調低,比強行運作穩妥得多。
立即 WhatsApp 聯繫小風團隊免費諮詢:+852 5378 5383
網站:https://aitrading.ace-fortune.com/forex-trading
投資涉及風險,過往表現不代表未來回報。本內容僅供教育參考,不構成任何投資建議。