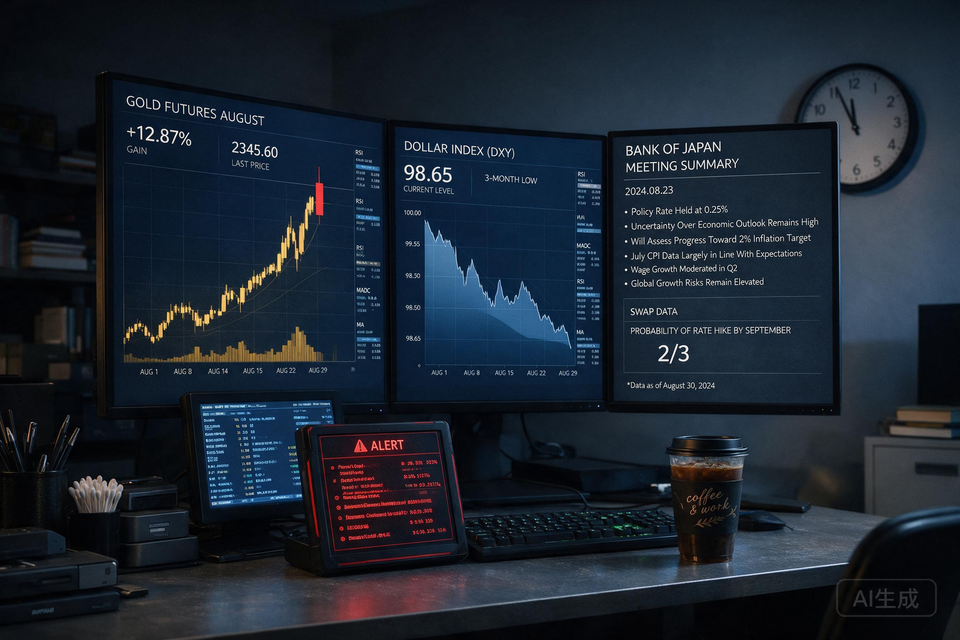
利率周期一旦轉向,外匯市場的波動結構會先於大多數人的直覺發生改變,而你手上那套用舊數據訓練出來的 ea程式,很可能正站在失效的邊緣。8 月下旬的行情給了最直接的提醒:現貨黃金連續第三周收漲、本月漲幅逼近 13%,美元指數回落至 98.65 附近的三個月低位,日本央行則明確釋放 9 月升息訊號。我在 AI Trading Academy 帶學員做策略覆盤時,反覆強調同一件事:EA 的參數不是設定一次就一勞永逸的,市場結構變了,參數背後的統計假設就會被推翻。本文先用三則 8 月的時事數據,說明利率拐點如何改變波動結構;再用一套完整的算例,示範同一套均值回歸策略在拐點前後的成績落差;最後給出一個可以立即執行的「參數失效三警號」檢查框架,讓你在虧損擴大之前,就知道該停機還是該重訓。
一、8 月的三則時事:利率拐點的訊號已經寫在數據裡
黃金三月漲超 13%:美元信用與利率周期的共振
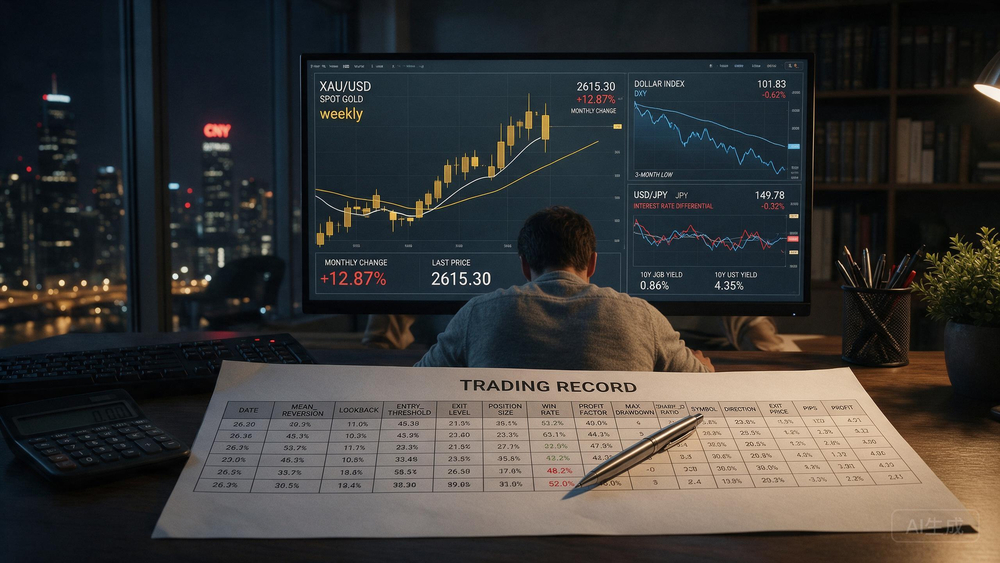
匯通網 8 月下旬的行情報道顯示,現貨黃金連續第三周收漲,盤中一度突破 4600 美元每盎司,本月累計漲幅逼近 13%,是五月中旬以來的三個月高位。背後的邏輯有三層:美國聯邦債務歷史性突破 40 萬億美元,本年度利息支出高達 1.1 萬億美元,五年內規模翻倍;聯儲的遠期中性利率明顯低於目前市場利率,意味著現行政策利率不具備長期延續性;美國財政部則以增發短債、回購長債的方式托底債市,單次長債回購規模已提升至 40 億美元。資金面同樣配合,黃金 ETF 單日淨流入一度達到 18 噸,創下去年 9 月以來新高。對 EA 交易者而言,這段行情的意義不在黃金本身,而在它揭示的事實:市場正在為利率周期的拐點重新定價,而重新定價的過程,就是波動結構改變的過程。
日銀鷹派:套息交易的根基正在鬆動
8 月中旬公布的日本央行 7 月會議意見摘要顯示,日銀在維持政策利率 1% 的同時,明確釋放 9 月可能進一步升息的訊號。隔夜掉期市場反映,9 月升息機率約為三分之二,10 月前升息機率更高達 96%。日銀估計的中性利率約在 1.1% 至 2.5% 之間,而目前利率仍低於這個區間的下限。這組數據對套息交易的衝擊是直接的:套息策略借入低息貨幣、買入高息貨幣,賺的就是息差與匯率穩定;一旦日銀持續升息,日元與主流貨幣之間的息差就會收窄,長期建立在日元低息假設上的策略,盈利基礎會被逐步抽走。事實上,8 月上旬美日曾罕見聯手干預日元匯率,美元兌日元從約 164 回升至約 158,這本身就是匯市波動結構改變的訊號。
高盛的提醒:美元霸權仍在,但波動已成為常態
高盛集團 8 月上旬發表報告指出,美日聯手干預日元的行動,反而凸顯了美元儲備貨幣地位不可替代,美國資本市場的深度與流動性,讓各國央行在市場劇烈波動時仍能順暢調用儲備。這個觀點值得 EA 交易者細讀:它一方面否定了美元即將崩潰的極端敘事,另一方面也承認了政策干預與突發波動正在成為常態。對程式交易來說,後者才是重點。當政策干預的頻率上升,價格路徑中出現人為斷點的次數就會增加,任何依賴歷史波動分布的參數,都會因為這些斷點而系統性偏離。換句話說,一套 ea程式 在過去兩年跑得穩,並不代表它在新的利率環境下繼續穩。
二、利率拐點如何改變波動結構:三類策略各自受傷的位置
先講清一條常被忽略的因果鏈。利率政策的轉向,改變的不只是息差本身,而是三件事:資產之間資金流動的方向、匯率日內波幅的分布、以及趨勢的持續性。這三件事,恰好對應 EA 三大策略類型的核心假設,也就是參數最先失效的三個位置。
趨勢策略:訊號變多,假突破也變多
趨勢跟蹤策略依賴突破訊號與移動平均線,其參數如均線周期、突破閾值,都是在歷史數據上調出來的。利率拐點期的特徵是消息面驅動的脈衝行情增多:一次央行會議、一份就業數據、甚至一位官員的講話,都可能在幾分鐘內製造一段假突破。原本在平穩周期會被過濾掉的雜訊,現在會頻繁穿越你的突破閾值,導致訊號頻率異常上升、止損被連續觸發。這不是策略邏輯錯了,而是閾值所對應的波動環境已經不同。
套息策略:息差反轉是結構性風險
套息策略的參數通常圍繞息差與波動率門檻設計,但息差本身正在從常量變成變量。日銀若按市場預期在 9 月與 10 月接連升息,日元的融資成本假設就會失效:持倉的過夜息收入會收窄,平倉時的價格衝擊卻會放大。這類失效不是微調參數可以解決的,因為策略的盈利來源本身在消失。8 月上旬那次美日聯手干預,已經預演了一次套息倉位集中平倉時的市場形態。
均值回歸策略:最依賴平穩結構,也最先受傷
均值回歸策略假設價格偏離之後會回到統計上的常態,其參數如偏離閾值、持有周期,完全建立在歷史波動的分布之上。利率拐點期,價格的常態本身在漂移:原本會回歸的偏離,可能變成新趨勢的起點;原本足夠寬的止損,可能被一段脈衝行情一次性打穿。我在覆盤中最常提醒學員的一點是:均值回歸策略在政策轉向期的失效,往往不是漸進的,而是斷崖式的。前一個月成績平穩,並不等於下一個月繼續安全,帳面曲線平滑與否,要用數字驗證而不是用感覺。
三、八維度參數檢視表:三類策略受衝擊程度一覽
把上面的分析壓縮成一張可以直接對照的檢視表。三個欄位對應三類策略,八個維度就是你在利率拐點期需要逐項檢查的參數清單。
| 檢視維度 | 趨勢策略 | 均值回歸策略 | 套息策略 |
|---|---|---|---|
| 波幅 | 日內波幅放大,突破閾值需上調 | 偏離閾值常態漂移,需重估分位數 | 干預突刺風險上升,需加波動過濾 |
| 息差 | 影響間接,主要透過資金流傳導 | 影響有限,但過夜息成本會變動 | 核心變量,息差收窄直接侵蝕盈利 |
| 訊號頻率 | 假突破增多,訊號異常上升 | 偏離觸發變密但回歸成功率下降 | 持倉調整頻率被迫提高 |
| 止損有效性 | 來回掃損機率大增 | 止損易被一次性突破,滑點放大 | 跳空可使止損嚴重偏離設定價 |
| 回測失效率 | 中等,參數仍有局部適用性 | 高,波動分布假設已被打破 | 高,息差結構已變 |
| 重訓需求 | 拐點確認後四至八周內完成 | 立即,並須縮短檢視周期 | 立即,須重估息差假設 |
| 風險等級 | 中 | 高 | 高 |
| 適合者 | 有波段過濾經驗的中階使用者 | 宜降倉觀察,待分布重新穩定 | 熟悉宏觀息差的進階使用者 |
這張表的用法,不是對號入座之後恐慌平倉,而是逐項對照你自己的系統:它的策略類型落在哪一欄,哪個維度的參數你已經多久沒有檢視過。挑選一套 ea程式 時就應該問清楚它的策略類型與參數更新機制,EA 選購檢查清單裡的幾個問題,在利率拐點期尤其值得重新回答一遍。
四、完整算例:同一套均值回歸 EA,拐點前後的成績單
先講清楚假設條件:同一套均值回歸 EA,交易歐元兌美元,固定 0.1 手,止盈與止損參數在兩個樣本期內完全相同。樣本期一取 2025 年全年,屬於政策利率相對平穩的時期;樣本期二取 2026 年 6 月至 8 月下旬,屬於利率拐點訊號密集出現的時期。以下數字為教學示例,重點是計算方法與對比結構。
樣本期一:全年成交 200 筆,勝率 68%,平均每筆盈利 45 美元,平均每筆虧損 60 美元。
每筆期望值 = 勝率 × 平均盈利 −(1 − 勝率)× 平均虧損 = 0.68 × 45 − 0.32 × 60 = 30.6 − 19.2 = 11.4 美元。
保本勝率 = 平均虧損 ÷(平均虧損 + 平均盈利)= 60 ÷ 105,約等於 57.1%。
實際勝率 68%,高出保本線約 10.9 個百分點,這就是參數的安全邊際。再扣除每筆平均成本 3.5 美元,即點差、佣金與滑點的合計,每筆淨期望值為 7.9 美元,200 筆全年累計淨利約 1580 美元。
樣本期二:三個月成交 60 筆,勝率降至 57%,平均每筆盈利 48 美元,平均每筆虧損 72 美元。虧損均值被拉大,是因為拐點期止損被脈衝行情打穿的次數增多,實際成交價遠離設定價。
每筆期望值 = 0.57 × 48 − 0.43 × 72 = 27.36 − 30.96 = −3.6 美元。
保本勝率 = 72 ÷ 120 = 60%。
實際勝率 57%,已低於保本勝率 3 個百分點。再扣每筆成本 3.5 美元,每筆淨期望值為 −7.1 美元,60 筆累計淨虧約 426 美元。
同一套代碼、同一組參數,從每筆淨賺 7.9 美元變成每筆淨蝕 7.1 美元,拐點前後的落差全部來自兩個數字的移動:勝率跌破保本線,以及平均虧損被放大。這正是參數失效的典型形態,不是策略突然崩壞,而是統計假設被市場結構悄悄換掉。做回測時若只看總淨利而不拆解這兩個數字,EA 策略回測很容易給出繼續持有沒問題的誤導結論。順帶一提,槓桿式外匯最高二十倍槓桿的按金結構會把上述虧損同步放大,投委會對槓桿式外匯的基本認識值得在上實盤之前通讀一次。
五、參數失效三警號:勝率滑落、回撤變長、訊號頻率異常
這是本文最想留給你的框架。參數失效不是等到淨值曲線爛掉才發現,三個可以量化追蹤的警號,會提前兩到四周發出預警。任何一套 ea程式,無論賣家宣傳得多漂亮,你都可以用這三條自己做體檢。
警號一:勝率滑落,逼近或跌破保本線
不要等虧損出現才行動。正確做法是先按第四節的公式算出保本勝率,然後滾動追蹤最近 30 筆的勝率。當滾動勝率跌至保本勝率加 5 個百分點以內,觸發第一級檢視;一旦跌破保本線,停止實盤,轉入模擬驗證。算例中的樣本期二,勝率 57% 對保本線 60%,正是一個應當停機的讀數。
警號二:回撤變長,回撤期天數超出歷史極值
單筆虧損可以歸咎運氣,回撤期的長短反映的卻是結構。若你的系統歷史上最長回撤期是三周,而這次已連續五周未創新高,就值得警惕:拐點期的價格漂移會讓等待回歸的倉位長期處於浮虧狀態。我建議把回撤天數超過歷史最大值一倍半設為硬性停機線,這條線不依賴任何主觀判斷,到期即執行。
警號三:訊號頻率異常,偏離年度均值兩個標準差
統計系統每月觸發訊號的次數,取過去一年的均值與標準差。當某個月的訊號次數偏離均值超過兩個標準差,說明市場的波動結構已經不同於參數訓練時的環境。訊號暴增通常對應假突破泛濫,訊號驟減則可能意味著波動閾值已不匹配新行情。兩個方向都不是好事,都應進入重訓評估。
三個警號只需要簡單的記錄與統計,不需要任何高深工具。至於工具與平台本身的把關,除了參數透明度,也不要忽略資質核驗:美國商品期貨交易委員會的外匯詐騙風險防範指引與證監會的無牌公司及可疑網站警示名單,都是動手查證的第一站。無法查證資質的平台,回測曲線再漂亮都不應入金。
六、重訓與檢視的時機:一套可執行的流程
什麼時候該重訓,什麼時候只需微調
不是每則新聞都值得重訓。我的判斷標準是:只有結構性變量發生方向性改變,才觸發重訓;單次數據波動只需檢查止損與倉位。以這輪行情為例,日銀確認升息路徑、市場開始定價聯儲的中性利率下移,屬於結構性變量,應重訓;金價或美元指數的單日波動,則不屬於。判斷的關鍵在於問一句:這個變化會不會持續改變波動分布或息差中樞。會,就重訓;不會,就按兵不動。這也是管理一套 ea程式 時,最需要紀律而非聰明的一環。
重訓的正確步驟:分段驗證,而非整段重跑
重訓最忌把最新數據直接混入舊樣本整段重跑,這會讓參數向最近一段行情過度傾斜,等於用後視鏡調方向盤。正確的流程是分段推進驗證:先用拐點前的數據確定參數框架,再用拐點後的數據檢驗穩健性,確認新參數的盈利不依賴少數幾筆大額交易。整套驗證方法的鋪墊,可以參考EA 自動交易入門指南。此處只強調一條鐵律:重訓後的參數必須先在模擬帳戶跑滿至少一個月,確認三警號全部恢復正常區間,才允許回到實盤。我自己在帶學員時,會要求把這個流程寫進交易計劃,寫下來的規則才執行得住。
常見問題
問:利率一有變動,我就要馬上停用 EA 嗎?
答:不需要。單次數據或官員講話屬於短期雜訊,只需檢查倉位與止損是否在原計劃之內。真正需要行動的是結構性變化,例如央行確認升息路徑,或三警號中任何一個持續出現。
問:我不懂統計,算保本勝率會不會太難?
答:不難,只需要兩個數字:平均每筆盈利和平均每筆虧損。用平均虧損除以兩者之和,就是保本勝率。多數交易平台的成交報表都能直接匯出這兩個數字,一支試算表就能完成。
問:均值回歸 EA 是不是在拐點期一定不能跑?
答:不一定,但必須降風險。可以把倉位縮至原來的一半以下、縮短持有周期,並嚴格執行回撤停機線。等新的波動分布穩定下來,滾動勝率重新高於保本線一段距離,再考慮恢復正常參數。
問:重訓參數要多久做一次?
答:沒有固定周期,跟隨結構變量而非日曆。政策利率方向、息差中樞或央行操作模式改變時重訓;平常只需每月跑一次三警號檢查,確認參數仍在安全區間,就不必折騰。
問:新聞說美元霸權動搖,長期做美元貨幣對的 EA 會不會有問題?
答:高盛 8 月上旬的報告指出,美元儲備貨幣地位在關鍵時刻仍難以替代,極端敘事不必當真。但干預與政策博弈帶來的波動常態化是真實的,重點仍是監控波動結構與參數的匹配度,而不是押注美元崩潰。
問:市場波動大了,是不是換一套更激進的 EA 就能賺回來?
答:這是最危險的想法。拐點期的波動放大對新舊參數都不友好,此時加碼或換更激進的系統,等於在統計假設未知的環境下提高注碼。正確次序是先驗證、降倉,再談進攻。
立即 WhatsApp 聯繫小風團隊免費諮詢:+852 5378 5383
網站:https://aitrading.ace-fortune.com/EA
投資涉及風險,過往表現不代表未來回報。本內容僅供教育參考,不構成任何投資建議。