「每個月存一筆,十年後會變成多少?」這是我在課堂上最常被問到的問題之一。市面上談被動收入的文章,幾乎千篇一律地說複利很厲害、愈早開始愈好,卻很少人把完整算例攤開來:每月投入多少、年化回報多少、十年後實際拿到多少,利息又佔了多少。沒有數字的「複利很厲害」,對想動手規劃的人來說,等於什麼都沒有說。
我自己做過一個小測試,把坊間談被動收入的內容翻了一遍,超過八成都只停在「隨時間放大」這句口號,連一個可驗算的例子都欠奉。問題在於複利最反直覺的地方,正是它只認算術:利率與年期一旦確定,結果就是唯一的,沒有感覺空間。我在教學裡常讓學員做的第一件事,就是打開計數機,把「每月可投入金額」乘以 120,再對照不同年化回報的結果,看看十年後實際相差多少。多數學員看完的第一反應是「比想像中多」,第二反應是「原來 5% 和 8% 的分別這麼大」。
這篇文章要補上的正是這個缺口:用完整的複利算例,比較「每月定額投入」與「單筆投入」的長期差異,再把被動收入的時間成本與主動交易的時間成本放在同一張賬單裡,逐項算清。所有算式都會一步步展示,方便你用自己的數字代入重算。
複利不是魔法:先看懂它如何運作
複利的定義一句講完:利息會再生利息。第一年賺到的回報會加入本金,在第二年繼續滾動,所以資產成長的速度不是線性,而是指數。公式可以寫成:終值=本金 ×(1+年化回報)^年期;若是每月投入,則每一筆投入各自按自己的年期滾動,總值就是所有筆投入的複利結果相加。
先用單筆投入感受一下時間的分量。假設本金 10,000 港元、年化回報 5%:10 年後約 16,300 港元,20 年後約 26,500 港元,30 年後約 43,200 港元。本金一直沒變,變的只有時間,結果卻從 1.6 倍跳到 4.3 倍。這就是「時間複利」的意思——時間是本金以外第二個變數,而且這個變數人人平等,沒有資金門檻。
每月投入的複利,與單筆投入略有不同。單筆投入是一筆錢從第一天開始滾動;每月投入則像排隊上車,早投入的月份滾得久,晚投入的月份滾得短,所以它的終值等於一百二十筆「各自不同年期」的複利相加。這也解釋了為什麼提早開始如此重要:把同樣一萬港元提早一年投入,就等於多滾一整年的 5%,毋須多付一分錢本金。
需要先潑一盆冷水:複利只在回報為正時生效,投資隨時可能虧損,蝕掉的部分要用更大的漲幅才能追回。所以複利的威力與風險管理是一體兩面,後面的算例與風險章節會一併講。
完整算例:每月 3,000 港元投入十年,兩套年化回報的結果
把概念落成實數。假設由今日起,每月固定投入 3,000 港元,連續 10 年共 120 期,累計本金 360,000 港元。以下兩套年化回報情境,套用同一條複利公式:終值=每月投入 ×〔(1+月利率)^期數 − 1〕÷月利率,月利率=年化回報 ÷12。
情境一(保守,存款/債券):年化回報 5%,月利率約 0.4167%。代入公式,(1.004167^120 − 1)÷0.004167 ≈ 155.28,再乘以 3,000,十年後總值約 465,800 港元,即約 46.6 萬港元。扣除 36 萬本金,利息部分約 10.6 萬港元。
情境二(進取,股債平衡):年化回報 8%,月利率約 0.6667%。(1.006667^120 − 1)÷0.006667 ≈ 182.92,乘以 3,000,十年後總值約 548,800 港元,即約 54.9 萬港元,利息部分約 18.9 萬港元。
兩套情境相差約 8.3 萬港元。請注意,兩者投入的本金完全相同,都是 36 萬,唯一的變數只是年化回報差 3 個百分點,十年後的差距就超過 8 萬,相當於多滾出一整年的本金。複利放大的力量就在這裡。
情境一是存款與債券這類低風險資產的中長期回報假設;香港的利率環境會隨宏觀因素變動,讀者可以查閱金管局公布的利率資料作實時對照。要再三強調:5% 與 8% 僅作示例,非保證回報,實際結果可能高於或低於假設。另外,月供基金或理財計劃通常涉及認購費與管理費,這些費用會直接蠶食複利,選擇工具時要把費用一併計入。
再把年期拉長一倍。每月 3,000、年化 8%、投入 20 年,總值會升至約 176.7 萬港元,而累計本金只有 72 萬,利息超過 100 萬港元;同一條件下年化 5% 約為 123.3 萬港元。投入金額不變,單靠時間翻倍,結果多出一百多萬,這就是被動收入時間複利最直接的體現。
每月定額 vs 單筆投入:一筆算賬看清差距
接著是另一條高頻問題:與其每月擠 3,000 港元,不如存夠一大筆一次過投入,回報不是更高?答案取決於你有沒有那筆錢。用同一筆 36 萬港元本金對照,單筆投入的複利年期比每月投入長得多,結果自然不同:
| 投入方式 | 累計本金 | 年化 5% 十年後 | 年化 8% 十年後 |
|---|---|---|---|
| 每月 3,000 定額投入 | 36 萬港元 | 約 46.6 萬港元 | 約 54.9 萬港元 |
| 單筆 36 萬一次過投入 | 36 萬港元 | 約 58.6 萬港元 | 約 77.7 萬港元 |
單筆 36 萬、年化 5% 的算法是 36 萬 ×1.05^10 ≈ 58.6 萬;年化 8% 則是 36 萬 ×1.08^10 ≈ 77.7 萬。這張表透露兩件事:第一,資金在市場裡待得愈久,複利效果愈大,單筆投入的回報上限確實更高;第二,對大多數人來說,36 萬不是一下子拿得出來的,每月 3,000 才是現實的起點。
每月定額的優勢不在回報上限,而在紀律與可行性。它把一個嚇人的大數字拆成每月可以負擔的小數字,讓沒有大筆閒置資金的人也能坐上複利這班車;同時,定額投入本身帶有平均成本法的效果,可以平滑部分入市時機的波動,這在年化 8% 情境對應的股債資產上尤其重要。對預算有限的人來說,先從每月定額開始,比苦苦等待一筆大資金更務實,因為被動收入講求的是持續,而不是一次過。
實際規劃時,我會建議兩者並用:手頭的閒置資金分批投入,未來的每月現金流再定額補上,讓複利在兩條時間線上同時滾動。我在課堂上見過不少學員從每月幾千元起步,十年下來累積的數字遠比想像可觀。
單筆投入也有明顯勝出的場景:當你已經擁有一筆閒置資金,例如年終花紅或一筆長期儲蓄到期,而且市場估值不算極端時,把資金一次性或分三至四期投入,會比拖十年慢慢放進去更早開始複利。問題是很多人把「等一筆大錢」當成不開始的理由,結果等了十年,複利也空了十年。與其等一個未必出現的完美時機,不如先用每月定額把紀律建立起來。
被動收入的時間成本 vs 主動交易的時間成本
談被動收入,最容易被忽略的往往不是錢,而是時間。很多人以為「被動」等於「零打理」,其實被動收入也有時間成本,只是它與主動交易的成本結構完全不同。
被動收入的時間成本集中在前期:比較利率、選擇工具、設定月供、建立規則,這些一次性投入可能花上幾十小時;之後的維持成本很低,一般每季檢視一次,每次半小時至一小時就夠。就算把打理時間估得寬鬆些,每月 2 小時,十年合計 240 小時,以時薪 100 港元計約 24,000 港元,只佔十年總值 54.9 萬的約 4%。若配合自動化工具,這部分還可以再壓縮。
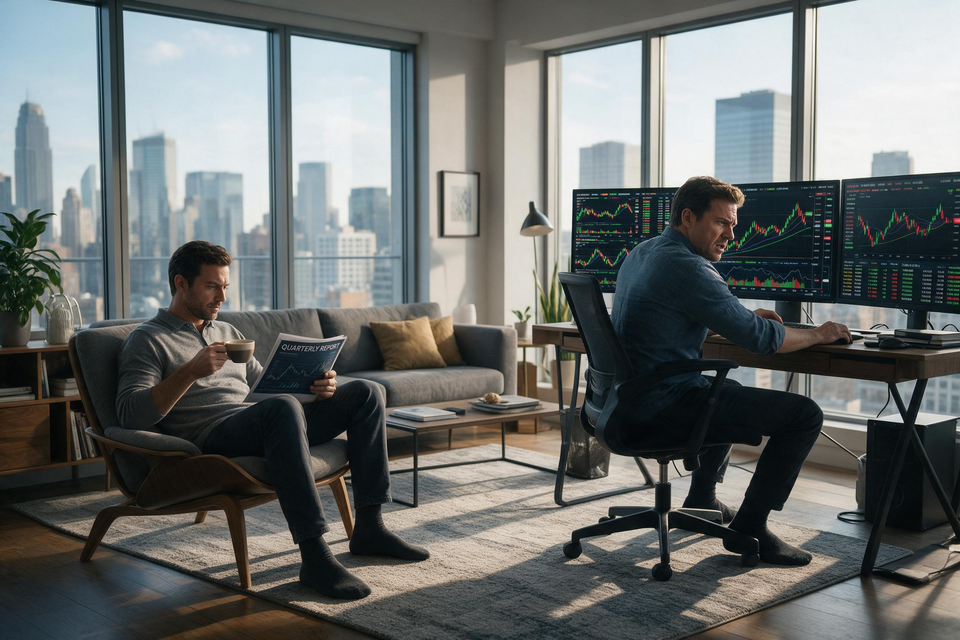
主動交易是完全相反的結構。盯盤、研究、下單、覆盤,不是每季一次,而是每天一次。假設每天平均花 2 小時,一年就是約 730 小時,十年約 7,300 小時,以時薪 100 港元計約 73 萬港元,比許多人用來投資的本金還要高。更關鍵的是,主動交易的時間成本不會因為經驗增加而減少,它是一筆永遠在付的「時間租金」。
兩者的時間結構,其實可以濃縮成三點對比:
- 頻率不同:被動收入是前期一次性集中投入,之後每季檢視;主動交易是每天持續付出,從無間斷。
- 邊際成本不同:被動收入的系統建好之後,額外打理一小時的價值極低;主動交易多盯一小時,成本照樣累積。
- 成長曲線不同:被動收入的打理時間隨熟練而減少,主動交易的時間支出不會隨經驗縮減。
所以說,被動收入的建立者與主動交易者,買的是兩種不同的東西:前者買一個系統,後者買一種職業。如果你的目標是讓金錢替你工作,卻每天把兩小時花在盯盤上,等於把省下的時間成本又重新買了回來。IG 學院在交易計劃課程中反覆強調,入市前要有計劃與紀律,因為沒有規則的進出場,時間與本金會一起流失——這句忠告對被動與主動兩種路徑同樣適用。
四步建立自己的複利計劃
數字看懂之後,剩下的是執行。我建議按以下四步走,每一步都不複雜,但都要在開始前想清楚。
第一步,確認每月可投入金額。先扣起生活費與應急錢,餘下的才是閒置資金。金額不必多,3,000 港元甚至 1,000 港元都可以開始,重點是穩定,而不是數字大。
第二步,選擇與回報假設匹配的工具。保守情境對應存款與債券,進取情境對應股債平衡組合或指數基金。工具決定實際回報落在哪個區間,也決定波動程度。以年化 8% 的情境為例,背後通常是一籃子股票與債券的比例組合,而不是單一股票,因為分散本身就是在管理波動,而不單是追求回報。投委會在其儲蓄規劃資料中提醒,儲蓄與投資目標要具體、可量化,才不會淪為無限期延後的行動。
第三步,設定自動月供。銀行與券商大多提供每月自動轉帳或月供計劃,設定一次之後便不需每月操作。這一步把「每個月主動記得做」變成「系統自動做」,是被動收入真正的起點。
第四步,每季檢視一次。檢查投入有沒有執行、回報假設還成不成立、工具本身有沒有異常。我自己把檢視時間固定在每季末,一次不超過半小時,十年下來,這套流程佔用的時間少得可以忽略。
情境假設不是保證:風險管理三件事
全篇文章的數字都建基於「年化回報 5% 與 8%」兩個情境。必須講清楚:這只是示例,不是保證回報。年化回報是長期的平均概念,不代表每年都穩定有 5% 或 8%,實際年份可能賺多、可能蝕少,甚至連續幾年負回報。真正決定十年後結果的,除了回報,還有你能否在波動中堅持。
第一件事,只用閒置資金。每月投入的金額必須是蝕得起、不影響生活的部分,這樣市場下跌時才不會被迫在低位離場。第二件事,設定再平衡規則。定額投入已有平均成本效果,但若資產比例偏離太多,每季再平衡一次可以把風險拉回原狀。第三件事,識別工具風險。存款要考慮銀行與存款保障計劃的安排,債券有發行商風險,基金有收費與追蹤誤差,這些都要在入場前搞清楚。
另外也要留意通脹。年化回報是名義數字,扣除通脹之後才是購買力的真實增長;即使在年化 5% 的情境,通脹較高的年份,實質增長可能遠低於帳面數字。這不是叫人放棄投入,而是提醒規劃目標時,要分清「帳面金額」與「實際購買力」兩回事。
我在教學中見過兩種最常見的失敗方式:一種是看到市場下跌就停掉月供,另一種是看到回報理想就加碼到超出能力。兩者都違反了最初定下的規則。複利最需要的是時間連續,任何中斷都在消耗它的威力,所以建立被動收入的過程中,紀律往往比回報假設更關鍵。
常見問題
問:被動收入每個月要投入多少才有看頭?
答:沒有標準答案,但可以從每月 3,000 港元開始試算。每月 3,000、年化 8%、十年後約值 54.9 萬港元,年化 5% 約 46.6 萬港元。金額愈高結果愈可觀,但更重要的是一直穩定投入,而不是偶爾一次過押上大額資金。
問:每月投資三千元是不是太少?
答:看絕對金額好像不多,把時間拉長就不同。每月 3,000、年化 8%、十年約 54.9 萬,二十年約 176.7 萬,其中超過一半是利息。複利最不嫌少,最怕停。
問:年化回報 5% 和 8% 是怎麼來的?
答:這兩個數字是情境假設,不是保證回報。5% 對應存款與債券這類低風險資產的長期回報水平,8% 對應股債平衡組合的歷史長期平均概念。實際回報隨市場波動,可能高於或低於假設,規劃時要留有緩衝。
問:每月定額投入和一次過投入一大筆,哪個比較好?
答:資金在市場裡時間愈長,複利愈大,所以單筆投入的回報上限更高。但對多數人來說,一筆過拿出 36 萬並不現實,每月定額勝在可行與有紀律。兩者也可以並用:現有資金分批投入,未來收入再每月補上。
問:建立被動收入之後,是不是真的不用再管?
答:不是。被動收入的打理時間集中在前期設定與每季檢視,比主動交易少很多,但完全不看不問也有風險,例如工具出問題、資產比例偏離、回報假設不再成立。定期檢視仍然必要。
問:完全不懂投資,可以先從被動收入開始嗎?
答:可以,但要先做足功課。先搞懂工具的風險與回報來源,再從低風險的存款與指數基金開始,金額不用大。切忌因為聽人說複利好,就重倉投入自己不了解的產品。 準備好開始你的交易之旅?立即聯絡我們的專業團隊。
WhatsApp:+852 5378 5383
網站:https://aitrading.ace-fortune.com/passive-income
投資涉及風險,過往表現不代表未來回報。本內容僅供教育參考,不構成任何投資建議。